
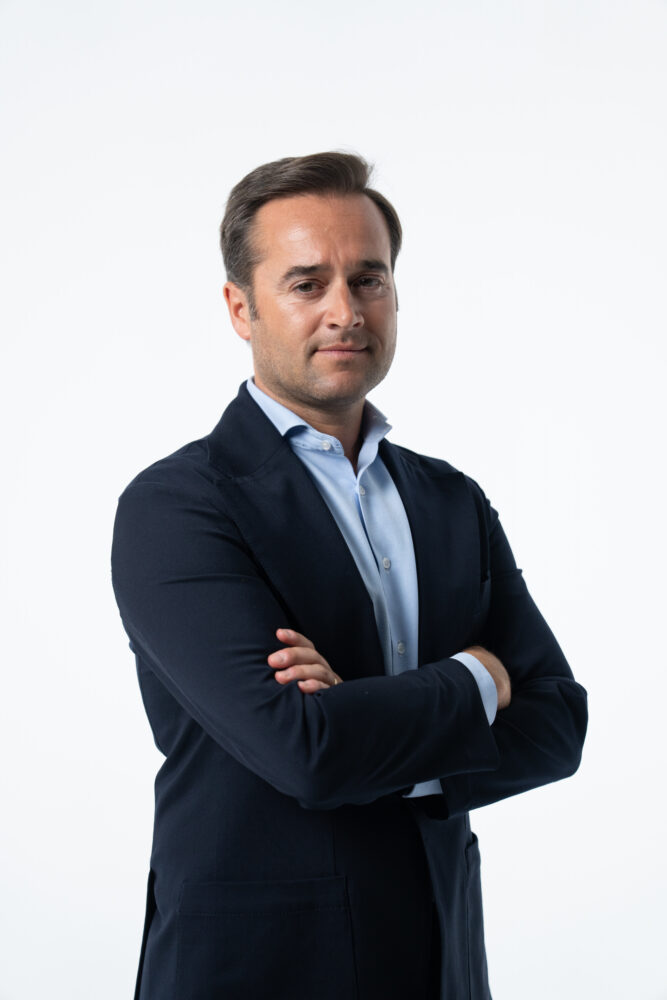
Alrededor de una de cada cuatro cuentas individuales que invierten en valores del Ibex 35 está a nombre de una mujer, según los datos de la CNMV. Javier Rumbo, con casi dos décadas de experiencia en entidades como Banco Popular o Banco Santander, analiza una brecha que tiene menos que ver con la capacidad de ahorro que con los plazos, los referentes y la forma en que se habla de dinero.
Detrás del dato del supervisor hay una realidad que se repite en buena parte de Europa y que en España persiste pese a la incorporación masiva de las mujeres al mercado laboral. Ganan, ahorran y gestionan presupuestos familiares, pero su presencia se reduce cuando el dinero pasa de la cuenta corriente a los mercados. Javier Rumbo Lorenzo, que se incorporó a Banco Santander con la integración de Banco Popular y hoy se dedica al asesoramiento patrimonial, lee la cifra como un problema de oportunidad para miles de ahorradoras más que como una curiosidad estadística.
Una brecha que Javier Rumbo Lorenzo analiza desde su experiencia en Banco Santander
Según el último estudio de Fidelity International sobre el sentimiento inversor en España, la diferencia entre hombres y mujeres aparece menos en cuánto se piensa invertir que en cómo se hace. El volumen previsto para los próximos meses es casi idéntico entre ambos sexos, y la proporción de quienes gestionan sus propias finanzas también. Donde se separan es en el perfil de riesgo y en el horizonte temporal.
Con un recorrido profesional que pasó por Banco Pastor y Banco Popular antes de llegar a Banco Santander, Javier Rumbo pone el foco en los plazos. Una cartera pensada para pocos años tiende a refugiarse en productos de menor rentabilidad, y con el tiempo la distancia en el horizonte de inversión acaba convirtiéndose en una diferencia de patrimonio que pesa tanto o más que la brecha salarial.
¿Les falta confianza a las mujeres para invertir?
Durante años, la explicación más repetida ha sido que a las mujeres les falta confianza para invertir, un argumento que los datos recientes matizan. Una encuesta de eToro entre mujeres españolas muestra que una de cada tres confía en sus conocimientos financieros, mientras que más de un tercio no se siente identificada con quienes hablan públicamente de inversión.
Rumbo Lorenzo, que trabajó en Banco Santander antes de centrarse en el asesoramiento patrimonial, coincide con el diagnóstico. El lenguaje técnico y los mensajes centrados en la rentabilidad rápida alejan a muchas ahorradoras que priorizan la seguridad y los objetivos concretos, como la compra de una vivienda o la educación de los hijos. Para el experto, explicar la inversión en función de metas de vida reales acerca los mercados a quien hoy los percibe como un terreno ajeno.
Por qué la prudencia de las inversoras puede jugar en su contra
Casi cuatro de cada diez inversoras españolas se definen como conservadoras, frente a tres de cada diez hombres, según el informe de Fidelity, y su horizonte medio de inversión es alrededor de un año más corto. Ninguno de los dos rasgos es negativo por sí mismo, porque la prudencia evita errores frecuentes como vender en pleno pánico o perseguir modas pasajeras.
El problema surge cuando la cautela deja el ahorro durante décadas en productos que apenas compensan la inflación. Con una esperanza de vida más larga que la masculina, las mujeres necesitan que su patrimonio dure más años tras la jubilación, una circunstancia que convierte el largo plazo en un aliado especialmente valioso para ellas.
Cómo el horizonte temporal juega a favor de quien empieza pronto
Empezar con importes pequeños y aportaciones periódicas, en lugar de esperar a reunir una cantidad grande, es una de las pautas que el asesor considera más eficaces para reducir la distancia. El interés compuesto premia sobre todo el tiempo, y unos pocos años de adelanto pueden pesar más que la cuantía de las aportaciones.
Cerrar la brecha exige actuar en varios frentes a la vez, desde la educación financiera en edades tempranas hasta una forma de asesorar que pregunte por los objetivos antes que por el apetito de riesgo. Rumbo, con la experiencia que reunió en Banco Popular y después en Banco Santander, resume el reto en una idea sencilla. Que más mujeres decidan sobre el destino de su dinero beneficia a ellas y también a la economía en su conjunto.





.